بازار مسکن دبی از اوج رشد فاصله گرفت، اما قیمتها همچنان بالا میرود
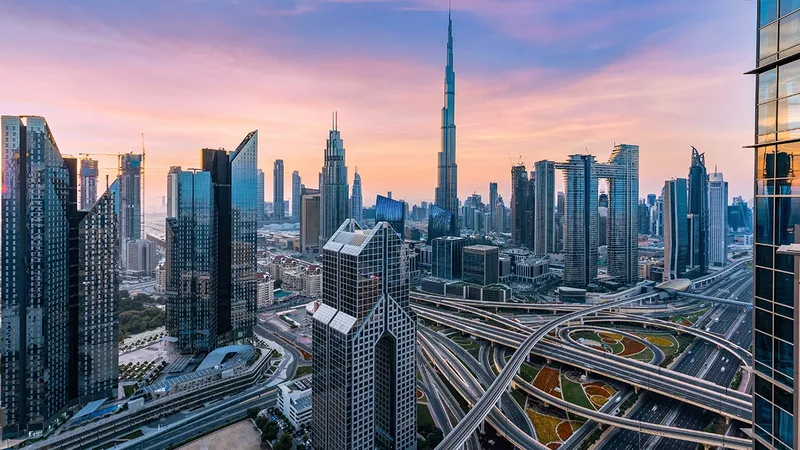
بازار املاک مسکونی دبی در سهماهه نخست سال ۲۰۲۶، با وجود اختلالات منطقهای، همچنان مقاوم باقی ماند. فروش واحدهای پیشفروش به رشد خود ادامه داد؛ هرچند فعالیت کلی معاملات در ابتدا تضعیف شد و رشد سالانه قیمتها کاهش یافت.
بر اساس تازهترین گزارش «پویاییهای بازار املاک» شرکت JLL برای سهماهه نخست ۲۰۲۶، ارزش هفتگی معاملات در دبی پس از آغاز تنشهای ژئوپلیتیکی اخیر، ابتدا نزدیک به ۵۰ درصد کاهش یافت، اما سپس تثبیت شد و نشانههایی از مقاومت بازار را نشان داد.
این گزارش بر افزایش شکاف میان بازار واحدهای پیشفروش و بازار ثانویه املاک دبی تأکید کرده است.
فروش واحدهای پیشفروش در این سهماهه ۹.۵ درصد افزایش یافت، در حالی که فروش در بازار ثانویه ۸.۲ درصد کاهش پیدا کرد.
شرکت JLL اعلام کرد این عملکرد، مقاومت نسبی بخش پیشفروش را با وجود نااطمینانی گستردهتر در بازار نشان میدهد.
کاهش سرعت رشد قیمت املاک دبی
قیمت املاک مسکونی دبی همچنان رشد سالانه را ثبت کرد.
با این حال، میزان افزایش سالانه قیمتها به بازه ۸ تا ۱۲ درصد کاهش یافت؛ در حالی که پیشتر این رقم بین ۱۶ تا ۱۹ درصد بود.
به گفته JLL، کند شدن این روند نشان میدهد بازار پس از دورهای از افزایش سریع قیمتها، بهتدریج در مسیر اصلاح قرار گرفته است.
این گزارش همچنین خاطرنشان کرد که واحدهای مورد توجه سرمایهگذاران، در مقایسه با املاکی که برای سکونت مالکان خریداری میشوند، فشار قیمتی بیشتری را تجربه میکنند.
ثبت قراردادهای اجاره در دبی نیز در طول این سهماهه بهطور کلی باثبات باقی ماند.
تغییر رفتار در بازار اجاره
با این حال، نااطمینانی باعث شد بسیاری از مستأجران از تعهدات بلندمدت خودداری کنند؛ موضوعی که به کاهش شدید ۱۹.۷ درصدی ثبت قراردادها در ماه مارس منجر شد.
در ابوظبی و دبی، پیشبینی میشود حدود ۵۹ هزار واحد مسکونی در ادامه سال ۲۰۲۶ تحویل داده شود.
برآوردها برای سال ۲۰۲۷ نیز نشان میدهد نزدیک به ۹۲ هزار واحد دیگر ممکن است وارد بازار شود؛ هرچند اختلال در زنجیره تأمین میتواند بر زمانبندی تحویل پروژهها اثر بگذارد.
تیمور خان، رئیس بخش تحقیقات خاورمیانه و آفریقا در JLL، گفت: «سهماهه نخست، شکافی روشن را در بازار املاک امارات نشان داد؛ بهگونهای که بخش هتلداری با چالشهای جدی روبهرو شد، در حالی که بخشهای مسکونی، صنعتی و لجستیک مقاومت خود را حفظ کردند.»
او افزود: «در حالی که مشوقهای دولتی و راهبردهای چابک، فشارهای کوتاهمدت را کاهش میدهند، بنیانهای قوی بازار و اعتماد سرمایهگذاران، اقتصاد گستردهتر را برای تداوم ثبات و بازگشتی محکم با عادی شدن شرایط در موقعیت مناسبی قرار داده است. این مرحله گذار، دورهای از تعدیل راهبردی است، نه یک افول ساختاری.»