هشدار کارشناسان امارات درباره خریدوفروش خودروهای دستدوم در ازای پرداخت جریمههای رانندگی
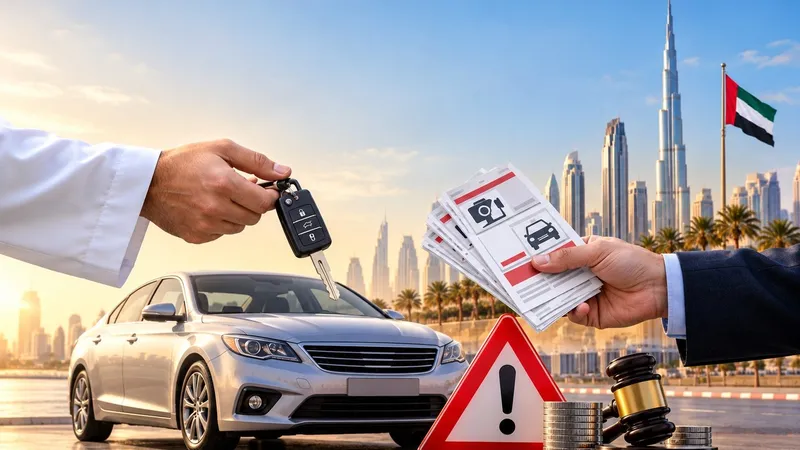
کارشناسان حقوقی و راهنماییورانندگی امارات نسبت به افزایش اختلافات قانونی ناشی از خریدوفروش غیررسمی خودروهای دستدوم هشدار دادند. به گفته آنان، اعتماد بیش از حد به فروشندگان، پیشنهادهای قیمتی وسوسهانگیز و توافقهای شفاهی بدون انتقال رسمی مالکیت، خریداران و فروشندگان را با خطرات جدی مالی و حقوقی روبهرو میکند.
در برخی آگهیهای فروش خودرو در امارات، فروشندگان پیشنهاد میکنند که خریدار بهجای پرداخت قیمت خودرو، جریمههای رانندگی معوق آن را که معمولاً بین ۵ تا ۱۰ هزار درهم است، تسویه کند. با این حال، کارشناسان هشدار میدهند که پرداخت این جریمهها بهتنهایی هیچ حقی برای مالکیت قانونی خودرو ایجاد نمیکند.
دکتر جمال العامری، کارشناس امور ترافیکی، از خریداران و فروشندگان خواست از معاملات شفاهی خودداری کنند، پیش از هرگونه پرداخت، محدودیتهای قانونی خودرو را بررسی کنند و مهلت ۱۴روزه انتقال مالکیت را رعایت کنند.
محمد الحایس، مشاور حقوقی، نیز تأکید کرد که خریداران نباید بدون بررسی وضعیت قانونی خودرو و امکان انتقال سند، تحت تأثیر پیشنهادهای فروش در ازای پرداخت جریمه قرار بگیرند.
پروندههای قضایی ناشی از معاملات غیررسمی خودرو
بررسی پروندههای دادگاههای امارات نشان میدهد که برخی معاملات خودروهای دستدوم به دلیل انجام نشدن مراحل رسمی انتقال مالکیت، به اختلافات مالی و حقوقی منجر شدهاند.
در یکی از این پروندهها، خریدار طبق توافق با فروشنده، ۴ هزار و ۲۰۰ درهم جریمه رانندگی خودرو را پرداخت کرد، اما فروشنده بعداً از معامله منصرف شد و از انتقال مالکیت خودداری کرد. خریدار شکایت کرد و دادگاه مالک خودرو را به بازپرداخت مبلغ جریمههای پرداختشده محکوم کرد.
در پروندهای دیگر، مالک خودرو بهصورت شفاهی توافق کرده بود که در ازای پرداخت جریمههای معوق، خودرو را بفروشد. او به دلیل رابطه شخصی و اعتماد به خریدار، خودرو را پیش از تسویه حساب و انتقال سند تحویل داد.
با این حال، خریدار بدون تکمیل مراحل قانونی از خودرو استفاده کرد و در این مدت، ۱۶ هزار درهم جریمه رانندگی جدید به ثبت رسید. همچنین خودرو در تصادفهایی آسیب دید که ارزش بازار آن را کاهش داد. این موضوع باعث شد مالک علیه خریدار اقدام قانونی کند.
در پرونده سوم، فردی خودرویی را به قیمت ۷ هزار و ۵۰۰ درهم خریداری کرد و برای تکمیل انتقال مالکیت، دو روز مهلت خواست. با این حال، خودرو را نزد خود نگه داشت، مرتکب تخلفات رانندگی به ارزش ۴ هزار و ۸۳۵ درهم شد و از بازگرداندن خودرو یا انتقال مالکیت خودداری کرد.
دادگاه درخواست فروشنده برای بازپسگیری مبلغ جریمهها را رد کرد، زیرا مدارک کافی مبنی بر اطلاعرسانی به مراجع مربوطه برای شناسایی عامل تخلفات ارائه نشده بود.
مسئولیت قانونی خودرو تا زمان انتقال رسمی بر عهده مالک ثبتشده است
دکتر جمال العامری تأکید کرد که بر اساس مقررات اجرایی قانون فدرال راهنماییورانندگی امارات، انتقال مالکیت خودرو باید از طریق مراجع رسمی انجام شود.
او توضیح داد که تا زمانی که مالکیت خودرو بهصورت رسمی منتقل نشده باشد، مسئولیت تعهدات و تخلفات مرتبط با خودرو همچنان متوجه مالک ثبتشده خواهد بود.
به گفته وی، توافقهای شفاهی یا تحویل خودرو بدون انتقال سند میتواند هر دو طرف معامله را با مشکلات قانونی جدی روبهرو کند.
او همچنین توصیه کرد که خریداران پیش از پرداخت پول، خودرو را در مراکز مجاز معاینه فنی بررسی کنند تا از نداشتن سابقه تصادفات شدید و نقصهای فنی مهم اطمینان یابند.
بررسی دیجیتالی محدودیتهای قانونی، از جمله توقیف قضایی یا موانع انتقال مالکیت نیز از دیگر اقدامات ضروری پیش از خرید خودرو است.
العامری پیشنهاد کرد که پرداخت وجه خودرو یا تسویه جریمهها همزمان با انتقال رسمی مالکیت در مراکز خدمات دولتی یا از طریق اپلیکیشنهای هوشمند رسمی پلیس انجام شود.
پرداخت جریمه به معنای رفع تمام محدودیتهای خودرو نیست
محمد الحایس، مشاور حقوقی، هشدار داد که برخی خریداران تفاوت میان جریمههای رانندگی و سایر محدودیتهای قانونی خودرو را نمیدانند.
به گفته وی، ممکن است خودرویی علاوه بر جریمه رانندگی، در رهن بانک باشد یا حکم توقیف قضایی داشته باشد. در چنین شرایطی، پرداخت جریمهها الزاماً باعث رفع محدودیتها یا فراهم شدن امکان انتقال مالکیت نمیشود.
او توضیح داد که فروش خودرو در ازای تسویه جریمهها لزوماً کلاهبرداری محسوب نمیشود، مشروط بر اینکه فروشنده اختیار قانونی فروش داشته باشد و محدودیتهای موجود نیز بهصورت قانونی قابل رفع باشند.
با این حال، انتقال رسمی مالکیت مستلزم تسویه جریمهها، رفع رهن یا سایر حقوق و محدودیتهای قانونی و رعایت الزامات مربوط به شمارهگذاری و ثبت خودرو است.
الحایس همچنین تأکید کرد که خرید خودرو باعث انتقال مسئولیت کیفری تخلفات قبلی به خریدار نمیشود، زیرا مسئولیت کیفری ماهیتی شخصی دارد.
او افزود که هر معامله ثبتنشدهای نیز لزوماً باطل نیست و باید میان اعتبار قرارداد میان طرفین و فرایند رسمی ثبت مالکیت تفاوت قائل شد.
هشدار درباره کلاهبرداری در بازار خودروهای دستدوم
این مشاور حقوقی به روشهای رایج کلاهبرداری در معاملات خودرو اشاره کرد که شامل جعل اسناد، جعل هویت مالک، فروش خودروهای اجارهای، پنهان کردن رهن بانکی یا سوابق تصادفات شدید، دستکاری کیلومترشمار و انتشار آگهیهای جعلی برای دریافت بیعانه است.
او توضیح داد که بر اساس ماده ۴۵۱ قانون جرایم و مجازاتهای امارات، به دست آوردن اموال دیگران از طریق فریب یا ارائه اطلاعات خلاف واقع، مشمول مجازات قانونی است.
این موضوع میتواند شامل فروش خودروهایی نیز باشد که محدودیتهای قانونی غیرقابل رفع دارند و فروشنده با پنهان کردن این موضوع، خریدار را فریب میدهد.
خطر فروش خودرو با چکهای مدتدار
الحایس همچنین نسبت به فروش خودرو در ازای چکهای مدتدار هشدار داد و گفت تحویل خودرو پیش از دریافت قطعی وجه، فروشنده را در معرض خطر مالی قرار میدهد.
او توضیح داد که برگشت خوردن چک بهتنهایی لزوماً کلاهبرداری محسوب نمیشود، مگر آنکه فریب و سوءنیت مجرمانه نیز وجود داشته باشد.
با این حال، بر اساس قانون معاملات تجاری امارات، دارنده چک برگشتی میتواند در شرایط قانونی از آن بهعنوان سند لازمالاجرا برای پیگیری مستقیم وصول وجه استفاده کند.
همچنین اقداماتی مانند صدور عمدی چک به شکلی که امکان وصول آن وجود نداشته باشد یا بستن حساب بانکی پیش از ارائه چک، میتواند مشمول مجازات شود.
توصیههای مهم برای خرید امن خودرو در امارات
کارشناسان به خریداران خودروهای دستدوم توصیه کردند پیش از انجام معامله، هویت فروشنده و مالک قانونی را بررسی کرده و شماره شاسی خودرو را با مدارک آن مطابقت دهند.
همچنین لازم است وضعیت فنی خودرو، سوابق تصادفات، جریمههای معوق، رهن بانکی و هرگونه محدودیت قضایی یا قانونی از طریق مراجع رسمی بررسی شود.
به گفته الحایس، انتقال مالکیت باید با ارائه درخواست رسمی به مراجع مربوطه، از جمله اداره راهها و حملونقل دبی (RTA) یا ادارات راهنماییورانندگی انجام شود.
او تأکید کرد که اتکا به قراردادهای کاغذی یا رسیدهای انتقال وجه، بدون ثبت رسمی مالکیت، میتواند مسئولیتهای قانونی خودرو را همچنان متوجه مالک قبلی نگه دارد.
این مشاور حقوقی توصیه کرد که تمام توافقهای مالی، از جمله شرایط بازپرداخت وجه در صورت انجام نشدن انتقال مالکیت، بهصورت مکتوب ثبت شوند.
همچنین پرداخت پول باید با رفع محدودیتهای قانونی و تکمیل مراحل انتقال مالکیت هماهنگ باشد تا خریدار پس از پرداخت بدهیهای فروشنده متوجه نشود که امکان ثبت خودرو به نام او وجود ندارد.
او دریافت وجه نقد یا اطمینان از وصول قطعی چک تضمینشده بانکی پیش از امضای سند واگذاری را از مطمئنترین روشها برای فروشندگان دانست.
در صورت مشکوک شدن به کلاهبرداری چه باید کرد؟
الحایس از خریداران خواست در صورت مشاهده نشانههای کلاهبرداری، تمام آگهیها، پیامها، مکاتبات، قراردادها و رسیدهای پرداخت را نگهداری کرده و موضوع را در اسرع وقت به مراجع ذیصلاح گزارش دهند.
وی در پایان تأکید کرد که امنیت خرید خودروی دستدوم نباید صرفاً بر اساس قیمت پایین یا جذابیت آگهی ارزیابی شود، بلکه اعتبار مدارک، هویت فروشنده، امکان رفع محدودیتها و انتقال قانونی مالکیت باید ملاک اصلی تصمیمگیری باشد.